Ingatlanpiac
Otthon Start helyett Wekerle Plusz – új lakáshitelek és támogatások változtathatják meg az ingatlanpiacot
Wekerle Plusz 2026: 3%-os hitel új lakásokra, 5%-os használt lakásokra, lakástakarék és energetikai támogatások. Mutatjuk a tervezett változásokat és az ingatlanpiaci hatásokat.
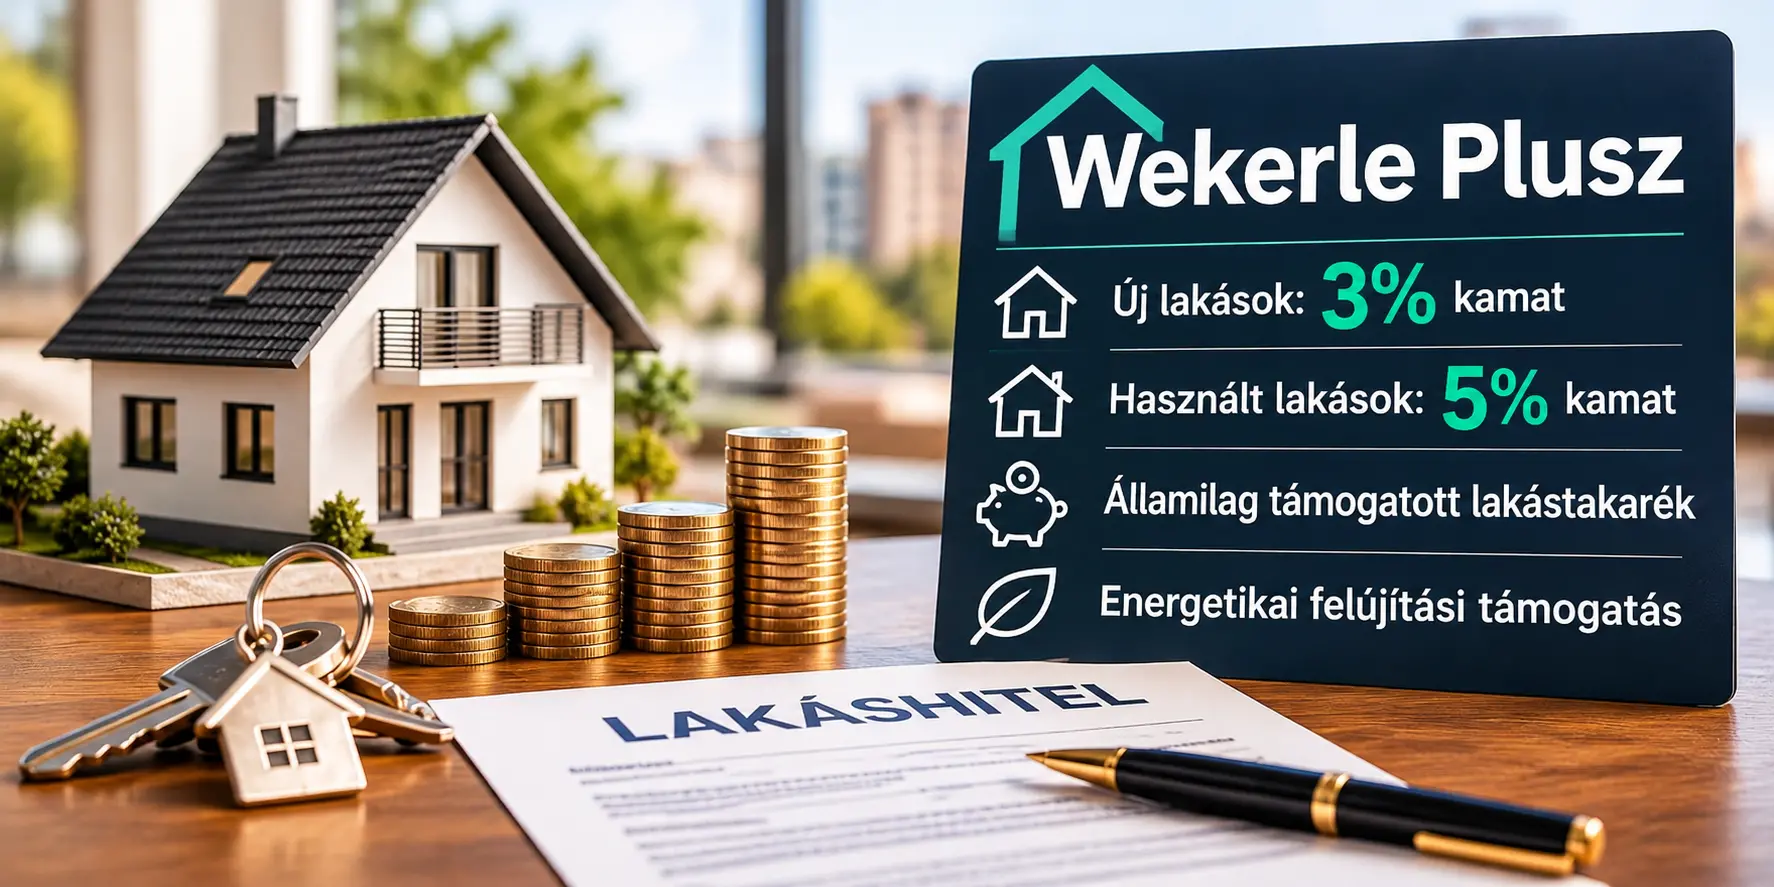
Jelentős változás előtt állhat a magyar lakáspiac: a 2026 októberében bejelentett Wekerle Plusz program az Otthon Start helyébe léphet. Az új rendszerben a használt lakások kedvezményes hitelkamata 3 százalékról 5 százalékra emelkedne, miközben az új építésű ingatlanoknál megmaradna a fix 3 százalékos kamat. Emellett visszatérhet az államilag támogatott lakástakarék, és új energetikai felújítási lehetőségek is indulhatnak.
2026. október 19-én, a 2027-es költségvetés ismertetésekor Magyar Péter miniszterelnök bejelentette a Wekerle Plusz programot. A tervezett intézkedések egyszerre érinthetik az első otthonukat keresőket, a használt lakások vásárlóit, az ingatlaneladókat és a korszerűsítést tervező tulajdonosokat.
A változások különösen fontosak lehetnek a budapesti ingatlanpiacon, ahol a lakásvásárlók jelentős része hitelfinanszírozással tervezi megoldani az otthonteremtést.
A magasabb hitelkamat ugyanis nem feltétlenül az ingatlanok vételárát növeli, hanem a lakásvásárlás finanszírozási költségét emelheti meg. Ez közvetlenül befolyásolhatja, hogy a vásárlók mekkora összegű hitelt tudnak felvenni, és milyen értékű ingatlant engedhetnek meg maguknak.
Fontos: a Wekerle Plusz jelenleg bejelentett program, amelynek számos részletszabálya még nem ismert. A cikk a 2026. október 24-ig nyilvánosan ismertetett terveket mutatja be. A végleges jogosultsági és finanszírozási feltételeket a hatályba lépő jogszabályok, valamint a banki hirdetmények határozzák meg.
Wekerle Plusz lakáshitel – mi változik az Otthon Starthoz képest?
Az Otthon Start program egyik legfontosabb előnye, hogy a jogosult vásárlók új és használt lakóingatlan megszerzéséhez egyaránt legfeljebb fix 3 százalékos kamatozású hitelt igényelhetnek.
A Wekerle Plusz ezt a rendszert alakítaná át.
A tervezett konstrukció szerint:
- Új építésű lakások vásárlására és lakóingatlan építésére: továbbra is fix 3 százalékos hitelkamat járna.
- Használt lakások vásárlására: a kedvezményes hitelkamat 5 százalékra emelkedne.
- Maximális hitelösszeg: a bejelentés szerint 50 millió forint maradna.
- Jogosultsági életkor: a program a 18 és 41 év közötti, első otthonukat megszerző vásárlókat célozná.
- Bentlakási kötelezettség: öt évig életvitelszerűen a megvásárolt ingatlanban kellene lakni.
- Családi állapot: a támogatás továbbra sem kötődne házassághoz vagy gyermekvállaláshoz.
Az életkori feltétel jelentős változás lenne a jelenlegi Otthon Starthoz képest, amelynél nincs felső életkori korlát.
A tulajdonosi feltételek is szigorodnának. A bejelentett elképzelések szerint kizárhatják azokat, akik saját maguk vagy házastársuk révén már legalább 50 százalékos lakástulajdonnal rendelkeznek.
A korábbi ingatlantulajdon vizsgálatának pontos szabályai azonban még tisztázásra várnak.
Az ötéves bentlakási kötelezettség szintén fontos változás lenne, mert korlátozhatja a támogatott hitelből vásárolt ingatlanok befektetési célú hasznosítását.
Az új és használt ingatlanokra vonatkozó négyzetméterár- és ingatlanérték-korlátok eltérhetnek egymástól, ezek végleges szabályait még nem ismertették teljes körűen.
Mennyivel kerülhet többe egy használt lakás megvásárlása?
A 3 és az 5 százalékos hitelkamat közötti különbség elsőre nem tűnik jelentősnek, egy hosszú futamidejű lakáshitelnél azonban komoly többletkiadást eredményezhet.
Nézzünk egy konkrét példát.
40 millió forintos lakáshitel, 25 éves futamidővel:
| Hitelfeltétel | 3%-os kamat | 5%-os kamat |
|---|---|---|
| Hitelösszeg | 40 000 000 Ft | 40 000 000 Ft |
| Futamidő | 25 év | 25 év |
| Havi törlesztőrészlet | kb. 189 700 Ft | kb. 233 800 Ft |
| Teljes visszafizetés | kb. 56,9 millió Ft | kb. 70,2 millió Ft |
A különbség havonta megközelítőleg 44 100 forint, a teljes futamidő alatt pedig körülbelül 13,2 millió forint.
Ez jelentős összeg egy első lakásukat megvásárló pár vagy fiatal számára.
A számítás azonos hitelösszeget, végig fix kamatozást és egyenletes havi törlesztést feltételez. Nem tartalmazza az egyéb banki költségeket. A 25 éves futamidő szemléltető példa, nem a Wekerle Plusz már elfogadott feltétele.
A magasabb havi törlesztőrészlet nemcsak a családi költségvetést terhelheti meg, hanem a hitelképességet is befolyásolhatja.
A bankok ugyanis a hitelfelvevő igazolt jövedelmét és meglévő pénzügyi kötelezettségeit is vizsgálják.
Ha ugyanakkora jövedelem mellett magasabb a havi törlesztés, csökkenhet a felvehető hitelösszeg. Ez pedig azt jelenti, hogy egyes vásárlók kisebb értékű ingatlant engedhetnek meg maguknak, mint a jelenlegi feltételek mellett.
Hogyan változhat a budapesti használt lakások piaca?
Budapesten a használt lakások meghatározó szerepet töltenek be az első otthonukat keresők lehetőségei között.
A panel- és téglalakások széles választékot kínálnak azoknak, akik meghatározott vételárból és korlátozott önerővel szeretnének ingatlant vásárolni.
A Wekerle Plusz bejelentésének egyik lehetséges következménye, hogy a jelenlegi Otthon Start feltételeivel még jogosult vásárlók egy része előrehozhatja a döntését.
Ez átmenetileg növelheti a keresletet, különösen a megfelelő áron kínált, könnyen finanszírozható ingatlanok iránt.
Az új rendszer életbe lépése után azonban a használt lakások magasabb hitelkamata és a szigorúbb jogosultsági feltételek visszafoghatják a kereslet egy részét.
A változás eltérően érintheti Budapest egyes városrészeit.
Újpesten, Zuglóban, Angyalföldön vagy a XV. kerületben például a használt panel- és téglalakások vásárlóinál különösen fontossá válhat a vételár és a havi finanszírozási teher együttes mérlegelése.
A belső kerületekben a kisebb alapterületű, jó közlekedésű lakások továbbra is vonzók lehetnek, de a vásárlók fizetőképessége és a befektetési célú kereslet alakulása itt is befolyásolhatja az értékesítést.
A magasabb hitelkamat azonban nem jelenti automatikusan az ingatlanárak csökkenését.
A tényleges piaci hatást a kereslet, a rendelkezésre álló kínálat, a lakások műszaki állapota, az eladók árképzése és az általános gazdasági környezet együttesen határozza meg.
Felértékelődhetnek az új építésű lakások?
A Wekerle Plusz egyik legfontosabb különbsége az lenne, hogy az új építésű lakások vásárlásához továbbra is fix 3 százalékos hitelkamat kapcsolódna.
Ez egyes vásárlókat arra ösztönözhet, hogy a használt ingatlanok mellett az új építésű lakások kínálatát is alaposabban megvizsgálják.
A döntés azonban nem kizárólag a hitelkamaton múlik.
Az új építésű lakások vételára sok esetben magasabb, ezért a kedvezőbb finanszírozás sem feltétlenül teszi őket elérhetőbbé egy használt ingatlannál.
A vásárlóknak célszerű összehasonlítaniuk:
- a teljes vételárat;
- a szükséges önerőt;
- a havi törlesztőrészletet;
- az ingatlan fenntartási költségeit;
- a várható felújítási kiadásokat;
- az elhelyezkedést és a hosszabb távú értékállóságot.
Az új lakásokra vonatkozó kedvezményes, 5 százalékos áfakulcs fenntartása a lakásépítések tervezhetőségét is segítheti.
Az új lakáskínálat bővülése azonban hosszabb folyamat, ezért nem feltétlenül jelent azonnali megoldást a vásárlók számára.
Visszatérhet az államilag támogatott lakástakarék
A Wekerle Plusz második pillére a lakástakarékok állami támogatásának újbóli bevezetése lenne.
Az új megtakarítási rendszer elsősorban azoknak jelenthet segítséget, akik még nem rendelkeznek elegendő önerővel a lakásvásárláshoz.
A bejelentett elképzelés szerint öt- vagy tízéves megtakarítási időszak közül lehetne választani.
A tervezett támogatás:
- Az első öt évben: a befizetések 10 százalékának megfelelő állami kiegészítés.
- A hatodik évtől: 20 százalékos állami kiegészítés.
- Banki kamat: a program ismertetése 3 százalékos kamatot is említett.
A rendszeres megtakarítás és az állami támogatás együtt hozzájárulhatna a lakásvásárláshoz szükséges önerő előteremtéséhez.
A megtakarítás későbbi lakásfelújítási célokat is szolgálhatna.
A konstrukció különösen azoknak lehet érdekes, akik nem azonnal, hanem néhány éven belül terveznek ingatlant vásárolni.
A számlanyitás, a befizetési összegek, az állami támogatás felső korlátja és a felhasználás részletes feltételei azonban még nem ismertek teljes körűen.
Új energetikai felújítási támogatás – a meglévő ingatlanok is előtérbe kerülhetnek
A Wekerle Plusz harmadik eleme a lakóingatlanok energiahatékonyságának javítását célozza.
A tervezett program az ország valamennyi településén elérhető lenne, házassági és gyermekvállalási kötelezettség nélkül.
A bejelentések alapján az energetikai korszerűsítéshez kedvezményes, fix 3 százalékos hitel és vissza nem térítendő támogatás kapcsolódhatna.
Az eredeti kormányzati bejelentés legfeljebb 15 millió forintos kedvezményes hitelt és az elért energiamegtakarítástól függően akár 50 százalékos, legfeljebb 7,5 millió forintos vissza nem térítendő támogatást helyezett kilátásba.
Az október 21-én ismertetett további részletek szerint:
- Családi házaknál: legfeljebb 15,5 millió forintos korszerűsítési kerettel számolnak.
- Társasházi lakásoknál: lakásonként legfeljebb 5,2 millió forintos korszerűsítési lehetőség szerepel a tervekben.
- Finanszírozás: kedvezményes hitel és vissza nem térítendő támogatás kombinációja.
- Önerő: a bejelentett elképzelések szerint a finanszírozás akár a korszerűsítési költségek 95 százalékát is fedezhetné, a végleges feltételektől függően.
Fontos, hogy a 15,5 és az 5,2 millió forintos összegek nem kizárólag vissza nem térítendő támogatást jelentenek. A hitel és a támogatás pontos arányát a végleges szabályozás határozza meg.
A tervekben legalább 30 százalékos energiamegtakarítási követelmény is szerepel, amelynek teljesítését az energetikai korszerűsítés során igazolni kellene.
A támogatás többek között a következő munkálatokhoz nyújthatna segítséget:
- homlokzati és egyéb hőszigetelés;
- nyílászárók cseréje;
- fűtési rendszer korszerűsítése;
- az épület energiahatékonyságát javító további beruházások.
Különösen fontos újdonság lehet, hogy a panelházak és más társasházak energetikai korszerűsítése is szerepel a tervek között.
Ez Budapesten jelentős lehetőség, hiszen a fővárosi lakásállomány számottevő része régebbi társasházakban és panelépületekben található.
A felújítási támogatás a régebbi ingatlanok értékesítésére is hatással lehet
Egy lakás megvásárlásakor nemcsak a vételár számít, hanem az is, hogy a következő években mekkora felújítási és fenntartási költségekkel kell számolnia az új tulajdonosnak.
A korszerűtlen nyílászárók, a gyenge hőszigetelés vagy az elavult fűtési rendszer jelentős kiadásokat okozhatnak.
Egy energetikai támogatás azonban mérsékelheti a korszerűsítéshez szükséges saját forrást, amennyiben az ingatlan és a tulajdonos megfelel a feltételeknek.
Ez új lehetőséget teremthet a felújítandó ingatlanok piacán is.
Egy megfelelő elhelyezkedésű, kedvezőbb vételárú lakás vonzó alternatívává válhat a magasabb áron kínált, már felújított ingatlanokkal szemben, ha a vásárló reálisan meg tudja tervezni a szükséges munkálatokat.
Társasházi lakásoknál ugyanakkor külön figyelmet igényel, hogy a tervezett korszerűsítés érinti-e az épület közös tulajdonú részeit, és szükséges-e a tulajdonostársak hozzájárulása.
A támogatás elérhetősége önmagában nem garantálja, hogy minden felújítandó lakás értéke emelkedni fog.
Az energetikai állapot és a korszerűsítés várható költsége azonban még hangsúlyosabb szemponttá válhat a lakások összehasonlításánál és értékesítésénél.
Mit jelenthet a Wekerle Plusz az ingatlaneladóknak?
A lakáshitelek feltételeinek módosulása az eladókat is érinti, még akkor is, ha ők maguk nem kívánnak új hitelt felvenni.
Amennyiben a vásárlók egy része magasabb törlesztőrészlettel szembesül, a rendelkezésükre álló keret szűkülhet.
Ez különösen azokat az ingatlanokat érintheti, amelyek vételára már most is meghaladja a hasonló adottságú lakások reális piaci értékét.
A túlárazott ingatlanok értékesítése ilyen környezetben nehezebbé válhat.
A megfelelően árazott, jó állapotú és kedvező elhelyezkedésű lakások ugyanakkor továbbra is érdeklődésre tarthatnak számot.
Az eladóknak ezért érdemes nemcsak a környék hirdetési árait, hanem a potenciális vásárlók finanszírozási lehetőségeit is figyelembe venniük.
Különösen fontos lehet:
- a reális piaci ár meghatározása;
- az ingatlan jogi dokumentációjának előkészítése;
- a hitelfelvételt akadályozó problémák tisztázása;
- a műszaki állapot pontos bemutatása;
- az energetikai jellemzők ismertetése;
- a megfelelő vásárlói célcsoport meghatározása.
Egy változó finanszírozási környezetben a jól előkészített ingatlan és a reális irányár még nagyobb jelentőséget kaphat az értékesítés sikerében.
Mikor indul a Wekerle Plusz, és meddig marad az Otthon Start?
Ez jelenleg az egyik legfontosabb, még nyitott kérdés.
A Wekerle Pluszt a 2027-es költségvetéshez kapcsolódva jelentették be.
Kármán András pénzügyminiszter október 20-i tájékoztatása szerint az új hitelprogram akár néhány héten belül elindulhat.
2026. október 24-én azonban továbbra sem ismert a hivatalos átállás pontos időpontja.
Az sem tisztázott, hogy az Otthon Start kivezetésekor a hitelkérelem benyújtásának, a banki jóváhagyásnak vagy a hitelszerződés megkötésének időpontja lesz-e meghatározó.
A jelenleg hatályos feltételek alapján az Otthon Start továbbra is igényelhető, amíg a vonatkozó szabályozás meg nem változik.
A már megkötött Otthon Start-szerződések feltételei a kormányzati bejelentés szerint változatlanok maradnak.
A Babaváró Hitel, a CSOK és a falusi CSOK szabályainak módosítását a bejelentések nem tartalmazták.
Akik már kiválasztották a megvásárolni kívánt ingatlant, azoknak érdemes a finanszírozó bankkal egyeztetniük a jelenlegi hiteligénylési lehetőségekről és a szükséges dokumentumokról.
A bizonytalan határidők miatt ugyanakkor nem célszerű kellő műszaki, jogi és pénzügyi ellenőrzés nélkül siettetni az adásvételt.
Gyakori kérdések a Wekerle Plusz programról
Megszűnik az Otthon Start 3 százalékos lakáshitele?
A bejelentett tervek szerint a Wekerle Plusz váltaná fel az Otthon Startot. Az új építésű ingatlanoknál megmaradna a fix 3 százalékos kamat, a használt lakásoknál viszont 5 százalékos kedvezményes hitelkamatot terveznek. A pontos átállási időpont még nem ismert.
Kik igényelhetnék a Wekerle Plusz lakáshitelt?
A tervek szerint a 18 és 41 év közötti, első otthonukat megszerző vásárlók. A tulajdonosi feltételek és az egyéb jogosultsági szabályok végleges részletei még nem ismertek.
Mekkora lehet a maximális Wekerle Plusz hitel?
A pénzügyminiszteri tájékoztatás szerint a maximális hitelösszeg 50 millió forint maradna. A pontos ingatlanérték- és négyzetméterár-korlátokat a végleges szabályozás határozza meg.
Mennyivel lehet magasabb a használt lakások hiteltörlesztése?
Egy 40 millió forintos, 25 éves futamidejű hitelnél a 3 százalékos kamat körülbelül 189 700 forintos, az 5 százalékos kamat pedig körülbelül 233 800 forintos havi törlesztőrészletet jelent. Ez havonta megközelítőleg 44 100 forintos különbség.
Visszatér az államilag támogatott lakástakarék?
A Wekerle Plusz részeként ismét bevezetnék a lakástakarékok állami támogatását. A tervek szerint az első öt évben 10 százalékos, a hatodik évtől 20 százalékos állami kiegészítés járna a befizetések után. A részletes feltételek még nem véglegesek.
Panel- és társasházi lakásokra is igényelhető lenne energetikai támogatás?
A bejelentett tervek szerint igen. Társasházi lakásoknál lakásonként legfeljebb 5,2 millió forintos korszerűsítési keret szerepel az elképzelések között. A jogosultságot, az önerőt, a hitel és a vissza nem térítendő támogatás arányát a végleges szabályozás határozza meg.
Érdemes most lakást vásárolni, vagy jobb megvárni az új programot?
Erre nincs minden vásárló számára érvényes válasz. A döntést a jelenlegi hiteljogosultság, az ingatlan vételára, a szükséges önerő, a havi törlesztőrészlet és a várható új feltételek alapján érdemes meghozni. A bizonytalan szabályozási határidők önmagukban nem indokolják az elhamarkodott vásárlást.
Mire számíthatnak a lakásvásárlók és az eladók a következő időszakban?
A Wekerle Plusz bejelentése új helyzetet teremthet a magyar ingatlanpiacon.
A használt lakásoknál tervezett magasabb hitelkamat, az új építésű ingatlanok kedvezményes finanszírozása, az önerő gyűjtését támogató lakástakarék és az energetikai korszerűsítési lehetőségek együttesen alakíthatják a vásárlói döntéseket.
A változások hatása azonban nem lesz minden ingatlantípusnál és minden budapesti városrészben azonos.
A vásárlók számára a ténylegesen elérhető hitelösszeg, a havi törlesztőrészlet és az ingatlan teljes költsége jelentheti a legfontosabb szempontokat.
Az eladóknál ezzel párhuzamosan a megfelelő ármeghatározás, az ingatlan állapota és a célcsoport fizetőképessége kerülhet előtérbe.
A következő hónapokban nemcsak az lesz a kérdés, mennyibe kerül egy lakás, hanem az is, hogy a vevők milyen feltételekkel tudják finanszírozni a megvásárlását.
A Starting Ingatlan 2009 óta dolgozik a budapesti ingatlanpiacon. Célunk, hogy az ingatlantulajdonosokat és a vásárlókat naprakész piaci információkkal, helyi ingatlanpiaci tapasztalatokkal és megalapozott értékesítési szempontokkal segítsük döntéseikben.
Eladó ingatlant keres, vagy saját ingatlanát szeretné értékesíteni?
Tekintse meg aktuális kínálatunkat a Starting Ingatlan weboldalán, ahol budapesti és környékbeli eladó ingatlanok közül válogathat.
Frissítve: 2026. október 24.
Az elemzés a Wekerle Plusz programmal kapcsolatos, 2026. október 24-ig nyilvánosan ismertetett bejelentések alapján készült. A tervezett támogatások végleges feltételeit a hatályba lépő jogszabályok és a banki hirdetmények határozzák meg. A hitelszámítások tájékoztató jellegűek, nem minősülnek személyre szabott hitelajánlatnak.